ન્યૂઝ અપડેટ્સ

ન્યૂઝ અપડેટ્સ
VTV / લાઈફસ્ટાઈલ / તમારા કામનું / PF ની બચત બનશે ઘડપણનો સહારો: 25 લાખના ભંડોળમાંથી દર મહિને ₹15,000 ઉપાડવા છતાં 20 વર્ષ પછી બચશે ₹37 લાખ

9 ફોટો ગેલેરી
Last Updated: 05:27 PM, 20 November 2026

FOLLOW ON

શેર કરો


1/9
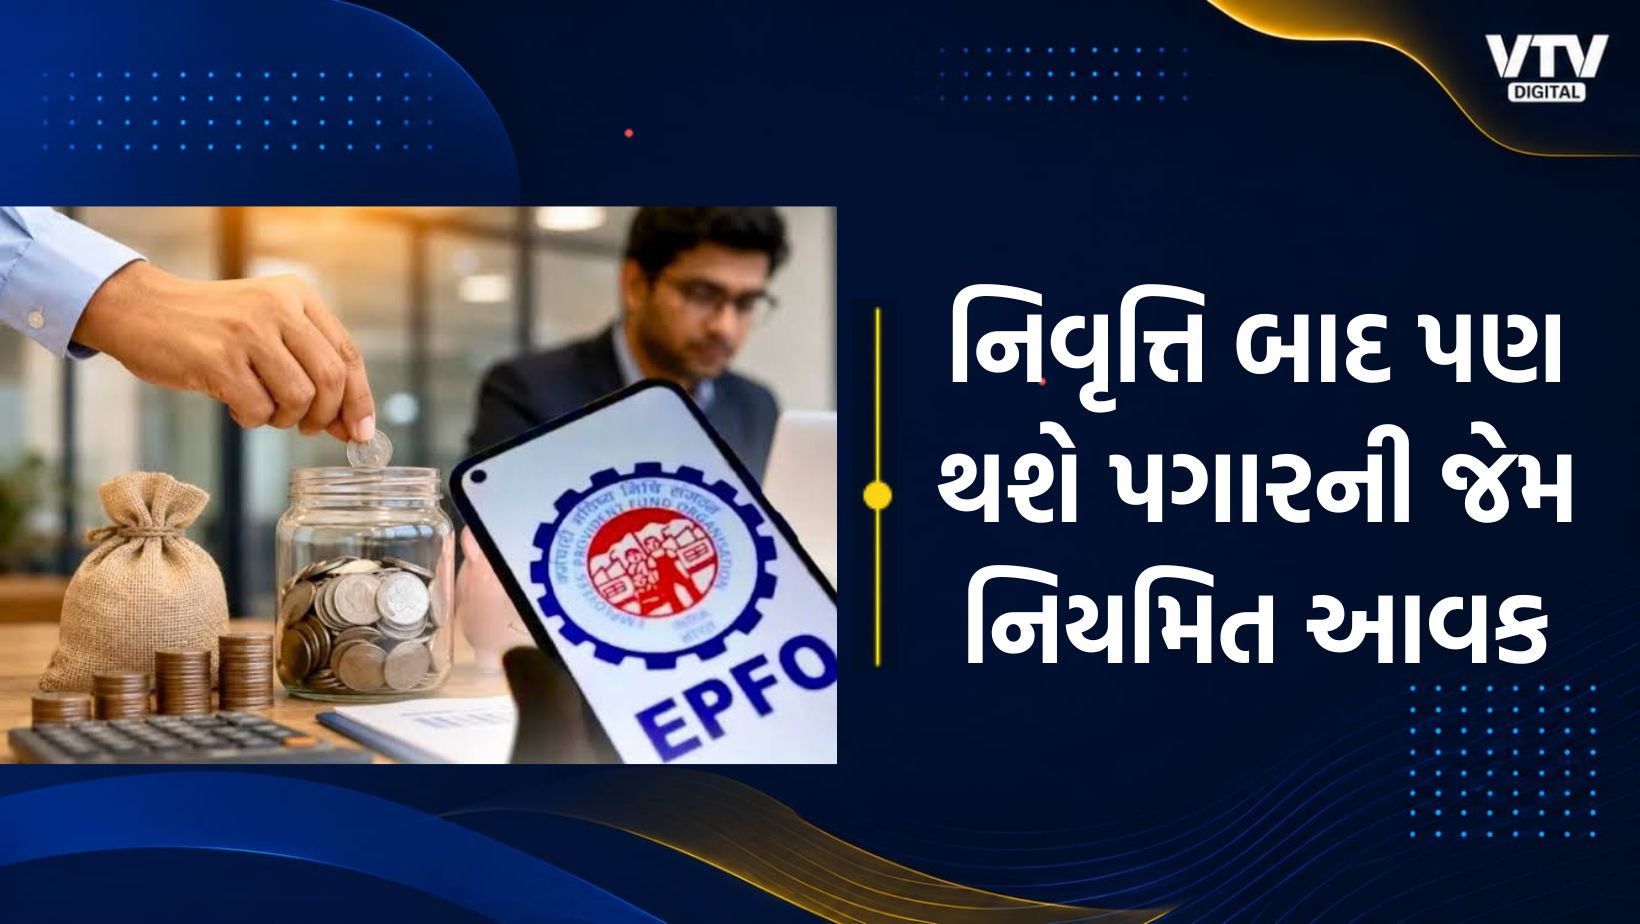
કર્મચારી ભવિષ્ય નિધિ સંગઠનની નવી 'વ્યવસ્થિત ઉપાડ યોજના' સમજવી એટલા માટે વધુ જરૂરી બની ગઈ છે કારણ કે તે નિવૃત્તિ બાદ નિયમિત આવક કરાવી શકે છે અને સાથે જ તમારા મૂળ ભંડોળમાં પણ વધારો કરે છે. જાણો આ સમગ્ર ગણતરી કેવી રીતે કામ કરે છે. નિવૃત્તિ બાદ વ્યક્તિની પોતાની મૂડી તે જ હોય છે, જે ભવિષ્ય નિધિ ખાતામાં જમા થયેલી હોય છે. અત્યાર સુધી આ નાણાં એકસાથે ઉપાડવાની વ્યવસ્થા હતી. ત્યારબાદ તે રકમનો શું ઉપયોગ કરવો, ખર્ચ કરવો કે પછી બેંકની મુદતી થાપણ અથવા શેરબજારમાં રોકાણ કરવું, તે તમારી પોતાની મરજી પર નિર્ભર રહેતું હતું. મુદતી થાપણ પર કેટલું વળતર મળે છે તે કોઈને કહેવાની જરૂર નથી, જ્યારે શેરબજાર કેટલું જોખમી છે તે વર્ષ 2026ના શરૂઆતના 10 મહિનામાં સૌ કોઈએ જોયું જ છે. આવા સંજોગોમાં શું કરવું જોઈએ?
આ તસવીર શેર કરો
2/9
આ સમસ્યાનો કાયમી ઉકેલ લાવવા માટે કર્મચારી ભવિષ્ય નિધિ સંગઠને એક નવી વ્યવસ્થા શરૂ કરી છે, જેનું નામ 'વ્યવસ્થિત ઉપાડ યોજના' રાખવામાં આવ્યું છે. આ યોજના એવા નિવૃત્ત થનારા સભ્યો માટે અત્યંત ફાયદાકારક સાબિત થઈ શકે છે, જેઓ પોતાની ભવિષ્ય નિધિની બચતમાંથી નિયમિત આવક મેળવવા માંગે છે. આ સુવિધા હેઠળ, પાત્ર સભ્યો પોતાની નિવૃત્તિની બચતને માસિક, ત્રિમાસિક અને છમાસિક ધોરણે હપ્તાઓમાં પ્રાપ્ત કરી શકશે, જ્યારે ખાતામાં બાકી રહેલી રકમ પર વ્યાજ મળવાનું ચાલુ રહેશે. કર્મચારી ભવિષ્ય નિધિ સંગઠનની સર્વોચ્ચ નિર્ણય લેનારી સંસ્થા, 'કેન્દ્રીય ન્યાસી મંડળ' દ્વારા 19 નવેમ્બર 2026ના રોજ યોજાયેલી તેની 240મી બેઠકમાં આ પ્રસ્તાવને મંજૂરી આપવામાં આવી છે. પરંતુ આ યોજનાનું ગણિત સમજવું પણ એટલું જ મહત્વપૂર્ણ છે. જો નિવૃત્તિ બાદ કોઈ વ્યક્તિના ભવિષ્ય નિધિ ખાતામાં 25 લાખ રૂપિયા જમા હોય અને આગામી 20 વર્ષ સુધી તે પોતાના ખાતામાંથી દર મહિને 15,000 રૂપિયા ઉપાડતો રહે, તેમ છતાં 20 વર્ષ પછી તેના ખાતામાં 37 લાખ રૂપિયા જમા હશે. સૌથી ખાસ વાત એ છે કે તે વ્યક્તિ આ 20 વર્ષના સમયગાળામાં પોતાના ખાતામાંથી કુલ 36 લાખ રૂપિયા ઉપાડી ચૂકી હશે. ચાલો આ સમગ્ર ગણતરીને સરળ ભાષામાં સમજવાનો પ્રયાસ કરીએ.
આ તસવીર શેર કરો
ADVERTISEMENT
3/9
શ્રમ મંત્રાલયના જણાવ્યા અનુસાર, પ્રારંભિક તબક્કામાં 55 વર્ષથી વધુ વયના આશરે 6.32 લાખ સભ્યો, જેમની ભવિષ્ય નિધિની જમા રકમ 5 લાખ રૂપિયાથી વધુ છે, તેઓ આ યોજનાના મુખ્ય લાભાર્થી બનશે. આ સુવિધાથી એવા લોકોને પણ મોટો લાભ થશે જેઓ નિવૃત્ત થવાના છે અને પોતાની બચતમાંથી એકસામટી પૂરી રકમ ઉપાડવાને બદલે નિયમિત આવક ઊભી કરવા માંગે છે.
આ તસવીર શેર કરો
4/9

આ યોજના એવા કર્મચારીઓ માટે વિશેષ રૂપે ઉપયોગી બની શકે છે, જેમની પાસે નિવૃત્તિ બાદ કોઈ મોટું નિવૃત્તિ વેતન કે આવકનો અન્ય કોઈ વિશ્વસનીય સ્ત્રોત નથી. નિવૃત્તિના તરત જ બાદ પોતાની સંપૂર્ણ ભવિષ્ય નિધિની રકમ બેંક થાપણ કે અન્ય કોઈ રોકાણમાં મૂકવાને બદલે, તેઓ પોતાની બાકીની રકમ ભવિષ્ય નિધિ ખાતામાં જ રહેવા દઈ શકે છે અને સમયાંતરે જરૂરિયાત મુજબ નાણાં ઉપાડી શકે છે. આ ઉપરાંત, આ વ્યવસ્થા એવા નિવૃત્ત લોકો માટે પણ મદદરૂપ સાબિત થશે, જેમને પુનઃ રોકાણ કરવાના જોખમની ચિંતા સતાવતી હોય છે. જ્યારે નિવૃત્તિની મોટી રકમ એકસાથે ઉપાડી લેવામાં આવે છે, ત્યારે વ્યક્તિએ એ નક્કી કરવું પડે છે કે તે નાણાં ક્યાં રોકવા અને દર મહિને કેટલી રકમ ઉપાડવી. 'વ્યવસ્થિત ઉપાડ સુવિધા' આ સમગ્ર પ્રક્રિયાને વધુ સુવ્યવસ્થિત અને સરળ બનાવી શકે છે.
આ તસવીર શેર કરો
ADVERTISEMENT
5/9

આ નવી યોજના હેઠળ, નિવૃત્ત થનારા સભ્યો પોતાની સંપૂર્ણ ભવિષ્ય નિધિ બચત એકસાથે ઉપાડવાને બદલે તેને નિયમિત અંતરાલે ઉપાડી શકશે. સભ્યો પોતાની પસંદગી મુજબ દર મહિને, દર ત્રણ મહિને અથવા દર છ મહિને નાણાં ઉપાડવાનો વિકલ્પ પસંદ કરી શકે છે. ખાતામાં બાકી રહેલી રકમ ભવિષ્ય નિધિ ભંડોળમાં જ રોકાયેલી રહેશે અને તેના પર પ્રવર્તમાન દરે વ્યાજ મળતું રહેશે. આનો સ્પષ્ટ અર્થ એ છે કે સભ્યો પોતાની નિવૃત્તિ બચતનો અમુક હિસ્સો ઉપાડી શકે છે, જ્યારે બાકી બચેલી સંપૂર્ણ રકમ પર તેમનો માલિકી હક અકબંધ રહેશે. આ સુવિધા સંપૂર્ણપણે સ્વૈચ્છિક રહેશે. જે સભ્યો નિવૃત્તિ સમયે પોતાની પૂરી ભવિષ્ય નિધિની રકમ એકસાથે ઉપાડવા માંગે છે, તેમને સમયાંતરે નાણાં ઉપાડવાનો વિકલ્પ પસંદ કરવા માટે કોઈ દબાણ કરવામાં આવશે નહીં. આ પ્રસ્તાવમાં પરિવારના સભ્યોના હિતોની સુરક્ષાની પણ જોગવાઈ કરવામાં આવી છે. શ્રમ મંત્રાલય મુજબ, જો નાણાં ઉપાડવાના સમયગાળા દરમિયાન સભ્યનું અવસાન થાય છે, તો તેમના વારસદાર અથવા આશ્રિત વ્યક્તિ બાકી રહેલી રકમ ઉપાડી શકે છે અથવા નિયમિત ચુકવણી મેળવવાનું ચાલુ રાખી શકે છે.
આ તસવીર શેર કરો
6/9

આ બાબતને એક ઉદાહરણ દ્વારા સમજવાનો પ્રયાસ કરીએ. ધારો કે તરુણ ગુપ્તા નામના કોઈ નિવૃત્ત વ્યક્તિના ભવિષ્ય નિધિ ખાતામાં 25 લાખ રૂપિયા જમા છે અને તેઓ 'વ્યવસ્થિત ઉપાડ યોજના'નો વિકલ્પ પસંદ કરે છે, તો 20 વર્ષમાં દર મહિને 15,000 રૂપિયા ઉપાડ્યા બાદ તેઓ આશરે 36 લાખ રૂપિયાનો ઉપાડ કરી લેશે. સૌથી મહત્વની બાબત એ છે કે ભવિષ્ય નિધિ પર વાર્ષિક 8.25% એટલે કે માસિક ધોરણે 0.6875% વ્યાજ પણ મળતું રહેશે. જેના પરિણામે 20 વર્ષ પછી પણ તરુણના ખાતામાં 37,66,593 રૂપિયાનું ભંડોળ જમા રહેશે. નીચે આપેલા કોષ્ટકમાં 1 મહિનાથી લઈને 20 વર્ષ સુધીની સંપૂર્ણ ગણતરી દર્શાવવામાં આવી છે. જો તમે ₹25,00,000 નું રોકાણ કરીને દર મહિને ₹15,000 ઉપાડવાનું (SWP) શરૂ કરો છો, તો પ્રથમ મહિને ₹15,000 ઉપાડ્યા બાદ ₹24,85,000 બાકી રહે છે, જેના પર ₹17,084 વ્યાજ મળતા મહિનાના અંતે તમારું કુલ ભંડોળ ₹25,02,084 થઈ જાય છે. બીજા મહિને વધુ ₹15,000 (કુલ ₹30,000) ઉપાડવા છતાં ₹17,099 ના વ્યાજ સાથે ભંડોળ વધીને ₹25,04,183 પર પહોંચે છે. આ જ રીતે 1 વર્ષ પૂર્ણ થતાં તમે કુલ ₹1.8 લાખ ઉપાડી લીધા હશે, છતાં તમારું ભંડોળ વધીને ₹25,25,981 થઈ જશે. લાંબા ગાળે 5 વર્ષમાં કુલ ₹9 લાખ ઉપાડ્યા પછી પણ ₹26,54,155 બચશે, જ્યારે 10 વર્ષના અંતે ₹18 લાખ ઉપાડી લીધા બાદ ભંડોળ ₹28,86,693 પર પહોંચી જશે. 15 વર્ષમાં તમે કુલ ₹27 લાખ ઉપાડી ચૂક્યા હશો અને ખાતામાં ₹32,37,466 જમા હશે. અંતે, 20 વર્ષ પૂર્ણ થતાં સુધીમાં તમે કુલ ₹36 લાખ જેટલી મોટી રકમ ઉપાડી લીધી હોવા છતાં, તમારું મૂળ ભંડોળ ઘટવાને બદલે વધીને ₹37,66,593 થઈ જશે.
આ તસવીર શેર કરો
ADVERTISEMENT
7/9

ના, સૂચિત વ્યવસ્થિત ઉપાડ યોજના 'કર્મચારી નિવૃત્તિ વેતન યોજના'થી બિલકુલ અલગ છે. નિવૃત્તિ વેતન યોજના હેઠળ, પાત્ર સભ્યો ઓછામાં ઓછી 10 વર્ષની નોકરી પૂર્ણ કર્યા બાદ માસિક નિવૃત્તિ વેતન મેળવે છે. જ્યારે વ્યવસ્થિત ઉપાડ યોજના હેઠળ સભ્યો સમયાંતરે પોતાની જમા થયેલી ભવિષ્ય નિધિ બચતમાંથી નાણાં ઉપાડી શકશે. તેનો ઉદ્દેશ્ય માસિક નિવૃત્તિ વેતનનું સ્થાન લેવાનો નથી, પરંતુ નિવૃત્તિ બાદ મળતી કુલ આવકમાં વધારો કરવાનો છે. જે નિવૃત્ત લોકો બંને લાભ મેળવવા માટે પાત્ર છે, તેમને નિવૃત્તિ બાદ આવકના બે અલગ-અલગ સ્ત્રોત મળી શકે છે: એક માસિક નિવૃત્તિ વેતન અને બીજી પોતાના ભવિષ્ય નિધિ ભંડોળમાંથી સમયાંતરે ઉપાડવામાં આવતી રકમ.
આ તસવીર શેર કરો
8/9

આ પ્રસ્તાવમાં વારસદારો અને આશ્રિતોના અધિકારોની પણ સ્પષ્ટ જોગવાઈ કરવામાં આવી છે. જો કોઈ સભ્યનું અવસાન વ્યવસ્થિત ઉપાડ યોજના હેઠળ ચુકવણી મેળવવાના સમયગાળા દરમિયાન થઈ જાય છે, તો તેમના પરિવારના પાત્ર સભ્યો પાસે એ વિકલ્પ રહેશે કે તેઓ બાકી રહેલી ભવિષ્ય નિધિની સંપૂર્ણ રકમ ઉપાડી લે અથવા સમયાંતરે મળતી નિયમિત ચુકવણી ચાલુ રાખે.
આ તસવીર શેર કરો
ADVERTISEMENT
9/9

આ જોગવાઈ એવા પરિવારોને વધુ નાણાકીય સુગમતા પૂરી પાડી શકે છે, જેઓ નિવૃત્ત વ્યક્તિની જમા કરેલી ભવિષ્ય નિધિ બચત પર નિર્ભર છે. જોકે, આ યોજનાનું વિસ્તૃત માળખું, જેમાં તેને લાગુ કરવાની પ્રક્રિયા અને અન્ય શરતો સામેલ છે, તે જરૂરી સુધારાઓ અને સત્તાવાર જાહેરનામા પર નિર્ભર રહેશે. શ્રમ મંત્રાલયે જણાવ્યું છે કે ભવિષ્ય નિધિ યોજનામાં સંબંધિત સુધારાઓને મંજૂરી મળ્યા બાદ જાહેરનામું બહાર પાડવામાં આવશે. આ સાથે જ, મંત્રાલય નાણા મંત્રાલય સાથે મળીને આવકવેરા અધિનિયમમાં પણ જરૂરી સુધારા કરવા પર કામ કરી રહ્યું છે. કર્મચારી ભવિષ્ય નિધિ સંગઠનની આ નવી સુવિધા નિવૃત્ત લોકોને પોતાની જમા બચતનું વધુ વ્યવસ્થિત રીતે સંચાલન કરવામાં મદદરૂપ થઈ શકે છે. તે ખાસ કરીને એવા લોકો માટે ઉપયોગી છે જેમને નિયમિત આવકની જરૂર છે, પરંતુ તેઓ પોતાની નિવૃત્તિની પૂરી રકમ એકસાથે ઉપાડવા માંગતા નથી.
આ તસવીર શેર કરો
સંકળાયેલા મુદ્દાઓ


સબસ્ક્રાઇબ કરો
ટોપ સ્ટોરીઝ