ન્યૂઝ અપડેટ્સ

ન્યૂઝ અપડેટ્સ
VTV / બિઝનેસ / RBIએ રેપો રેટ 0.25% વધારીને 5.50% કર્યો, ફ્લોટિંગ હોમ લોનની EMI વધી શકે, લોન પર કેટલો વધશે માસિક હપ્તો? જાણો સંપૂર્ણ ગણિત

8 ફોટો ગેલેરી
Last Updated: 12:54 PM, 7 October 2026

FOLLOW ON

શેર કરો


1/8
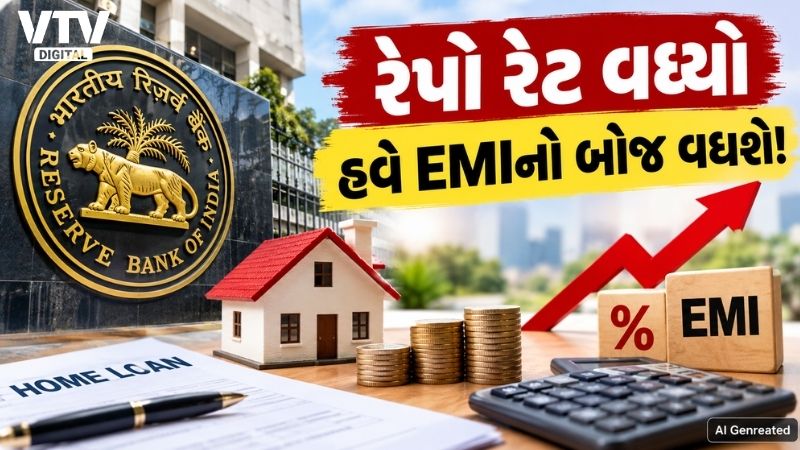
તહેવારો પહેલાં જ લોન લેનારા લોકો માટે મોટા સમાચાર સામે આવ્યા છે. RBIએ રેપો રેટમાં 25 બેસિસ પોઈન્ટનો વધારો કરીને તેને 5.50 ટકા કર્યો છે. તેની સીધી અસર ફ્લોટિંગ રેટવાળી હોમ લોન સહિત અન્ય લોનના વ્યાજ અને EMI પર પડી શકે છે.
આ તસવીર શેર કરો
2/8

RBIએ રેપો રેટમાં 0.25 ટકાનો વધારો કર્યો છે. અગાઉ રેપો રેટ 5.25 ટકા હતો જે હવે વધીને 5.50 ટકા થયો છે. રેપો રેટ એ દર છે જેના પર RBI બેંકોને ટૂંકા ગાળાની લોન આપે છે. તેમાં વધારો થતાં બેંકો માટે ભંડોળનો ખર્ચ વધી શકે છે અને તેની અસર ગ્રાહકોને મળતી લોનના વ્યાજ દર પર જોવા મળી શકે છે.ખાસ કરીને ફ્લોટિંગ વ્યાજ દરવાળી હોમ લોનના ગ્રાહકોને તેની અસર થઈ શકે છે. હોમ લોન ઉપરાંત કાર લોન અને પર્સનલ લોનના વ્યાજ દરમાં પણ વધારો થવાની શક્યતા રહે છે. જોકે દરેક બેંક ગ્રાહકની EMIમાં કેટલો ફેરફાર કરશે તે લોનના પ્રકાર અને બેંકની નીતિ પર આધાર રાખે છે.
આ તસવીર શેર કરો
ADVERTISEMENT
3/8

ધારો કે કોઈ વ્યક્તિએ 20 લાખ રૂપિયાની હોમ લોન 20 વર્ષ માટે લીધી છે અને હાલનો વ્યાજ દર 7.50 ટકા છે. આ દરે તેની માસિક EMI આશરે 16,112 રૂપિયા બને છે.હવે વ્યાજ દર 0.25 ટકા વધીને 7.75 ટકા થાય તો 20 વર્ષની અવધિ માટે EMI આશરે 16,419 રૂપિયા થઈ શકે છે. એટલે દર મહિને લગભગ 307 રૂપિયા વધુ ચૂકવવા પડી શકે છે.નાના વધારા જેવો લાગતો આ ફેરફાર લાંબા સમય સુધી ચાલુ રહે તો લોનની કુલ ચુકવણી પર પણ તેની અસર જોવા મળી શકે છે.
આ તસવીર શેર કરો
4/8

જો 30 લાખ રૂપિયાની હોમ લોન 20 વર્ષ માટે 7.50 ટકાના વ્યાજ દરે લેવામાં આવી હોય તો માસિક EMI આશરે 24,168 રૂપિયા થાય છે.રેપો રેટ વધ્યા બાદ જો લોનનો વ્યાજ દર 7.75 ટકા થાય તો EMI વધીને આશરે 24,628 રૂપિયા થઈ શકે છે. એટલે દર મહિને લગભગ 460 રૂપિયા વધુ ચૂકવવા પડશે.લોનની રકમ જેટલી વધારે હોય તેમ વ્યાજ દરમાં નાનો ફેરફાર પણ EMI પર વધુ અસર કરી શકે છે. તેથી ફ્લોટિંગ રેટવાળા ગ્રાહકોએ પોતાની લોનની નવી EMI અંગે બેંક પાસેથી માહિતી લેવી જરૂરી છે.
આ તસવીર શેર કરો
ADVERTISEMENT
5/8

50 લાખ રૂપિયાની હોમ લોન 20 વર્ષ માટે 7.50 ટકાના વ્યાજ દરે લેવામાં આવી હોય તો હાલની EMI આશરે 40,280 રૂપિયા બને છે.જો વ્યાજ દર વધીને 7.75 ટકા થાય તો માસિક EMI લગભગ 41,047 રૂપિયા થઈ શકે છે. એટલે દર મહિને આશરે 767 રૂપિયા વધારે ચૂકવવા પડશે.લોનની અવધિ લાંબી હોય ત્યારે વ્યાજ દરમાં વધારો માત્ર માસિક EMI પૂરતો મર્યાદિત રહેતો નથી. જો EMIમાં વધારો ન કરીને લોનની અવધિ વધારવામાં આવે તો કુલ ચૂકવવાનું વ્યાજ પણ વધી શકે છે.
આ તસવીર શેર કરો
6/8

હોમ લોનની EMI નક્કી કરવા માટે લોનની રકમ, વ્યાજ દર અને લોનની અવધિ મુખ્ય બાબતો છે. EMI ગણતરી માટે સામાન્ય રીતે આ ફોર્મ્યુલાનો ઉપયોગ થાય છે:P × R × (1+R)^N / [(1+R)^N-1] અહીં P એટલે લોનની કુલ રકમ, N એટલે લોનની અવધિ મહિનામાં અને R એટલે માસિક વ્યાજ દર. વાર્ષિક વ્યાજ દરને 12 અને 100થી ભાગ આપીને માસિક વ્યાજ દર કાઢવામાં આવે છે.એટલે રેપો રેટમાં 25 બેસિસ પોઈન્ટનો વધારો થાય ત્યારે તમારી લોનનો વ્યાજ દર ખરેખર કેટલો બદલાય છે તે જાણવું સૌથી જરૂરી છે. કારણ કે RBIના દરમાં થયેલો વધારો દરેક લોનની EMIમાં સરખી રીતે લાગુ પડે એવું જરૂરી નથી.
આ તસવીર શેર કરો
ADVERTISEMENT
7/8

નિષ્ણાતોના મતે રેપો રેટમાં 25 બેસિસ પોઈન્ટનો વધારો હોમ લોનની EMI પર મર્યાદિત અસર કરી શકે છે. તહેવારો દરમિયાન ઘર ખરીદીની માંગ મજબૂત રહેવાની શક્યતા હોવાથી રિયલ એસ્ટેટ ક્ષેત્ર પર પણ તેની અસર મર્યાદિત રહેવાની ધારણા છે. જોકે વ્યાજ દરમાં વધુ વધારો થાય તો લાંબા ગાળે ગ્રાહકોના બજેટ પર દબાણ વધી શકે છે.લોન લેનારાઓ માટે EMI ઘટાડવા કરતાં લોનની અવધિ વધારવી સરળ લાગી શકે છે પરંતુ તેનાથી કુલ વ્યાજ વધુ ચૂકવવું પડી શકે છે. તેથી ક્ષમતા હોય તો EMIમાં થોડો વધારો કરવો અથવા સમયાંતરે વધારાની રકમ લોનમાં જમા કરાવવી ફાયદાકારક બની શકે છે.રેપો રેટ હજુ અગાઉના ઊંચા સ્તર કરતાં નીચે છે પરંતુ આગળ વ્યાજ દરમાં વધુ ફેરફાર થાય છે કે નહીં તેના પર લોન લેનારાઓની નજર રહેશે. ખાસ કરીને ફ્લોટિંગ રેટવાળી લોન ધરાવતા લોકોએ પોતાની નવી EMI, બાકી મુદ્દલ અને લોનની અવધિની ગણતરી કરીને આગળનું નાણાકીય આયોજન કરવું જોઈએ.
આ તસવીર શેર કરો
8/8

બિઝનેસને લગતો આ આર્ટિકલ ન્યૂઝ આધારિત છે જેમાં રિસ્કનું પ્રમાણ વધુ હોય શકે છે, કોઈ પણ જગ્યાએ રોકાણ કે બિઝનેસને લગતો વહીવટ કરતી વખતે એક વખત માર્કેટ નિષ્ણાંતની સલાહ લેવી જરૂરી છે, vtvgujarati.com કોઈ પણ મુશ્કેલી માટે બંધનકર્તા રહેશે નહીં જેની ખાસ નોંધ લેવી.
આ તસવીર શેર કરો
સંકળાયેલા મુદ્દાઓ


સબસ્ક્રાઇબ કરો
જોવા જેવું
ટોપ સ્ટોરીઝ
8th Pay Commission / આ જ અઠવાડિયે 8માં પગારપંચ પર થશે મોટી મીટિંગ, જાણો બેઠકનો મૂળ એજન્ડા