ન્યૂઝ અપડેટ્સ

ન્યૂઝ અપડેટ્સ

7 ફોટો ગેલેરી
Last Updated: 03:19 PM, 24 October 2026

FOLLOW ON

શેર કરો


1/7
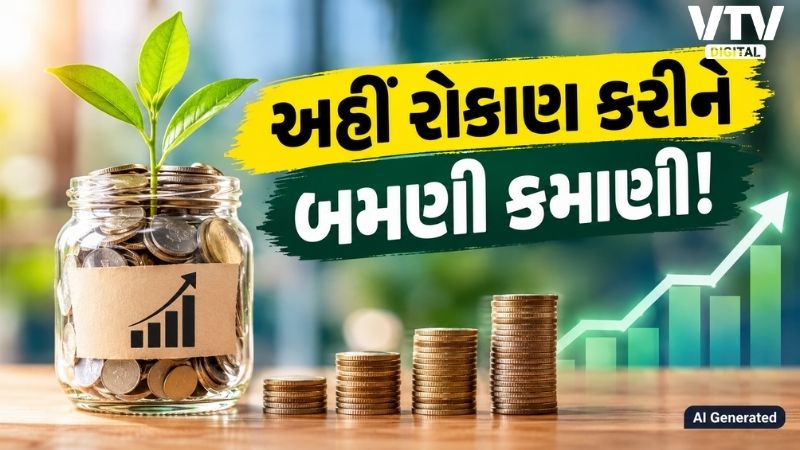
જો તમારી પાસે ₹5 લાખનું રોકાણ કરવાની યોજના હોય તો આ ત્રણેય વિકલ્પોમાં કેટલું વળતર મળી શકે છે અને કઈ સ્કીમમાં વધુ વ્યાજ મળે છે તે જાણવું જરૂરી છે.
આ તસવીર શેર કરો
2/7
શેરબજારમાં સેન્સેક્સ અને નિફ્ટીમાં ઘટાડો થવાથી રોકાણકારોની સંપત્તિમાં મોટો ઘટાડો થઈ શકે છે. આવી સ્થિતિમાં ઘણા લોકો શેરબજારમાં નવું રોકાણ કરવાને બદલે એવા વિકલ્પ પસંદ કરે છે જેમાં વળતરનો અંદાજ અગાઉથી લગાવી શકાય.બેંક FD અને પોસ્ટ ઓફિસની બચત યોજનાઓ આવા રોકાણકારો માટે વિકલ્પ બની શકે છે. જોકે તેમાં રોકાણ કરતાં પહેલાં વ્યાજદર, સમયગાળો અને લાગુ પડતા નિયમો સમજવા જરૂરી છે.
આ તસવીર શેર કરો
ADVERTISEMENT
3/7
પોસ્ટ ઓફિસની રિકરિંગ ડિપોઝિટ (RD) એવી યોજના છે જેમાં દર મહિને એક નિશ્ચિત રકમ જમા કરાવવાની હોય છે. તેમાં એકસાથે ₹5 લાખ જમા કરાવવાના બદલે દર મહિને હપ્તા દ્વારા રોકાણ કરવામાં આવે છે. આપેલી વિગતો પ્રમાણે RD પર વાર્ષિક 6.7% વ્યાજદર ગણવામાં આવે તો દર મહિને આશરે ₹8,334 જમા કરાવવા પડે. પાંચ વર્ષમાં કુલ ₹5 લાખનું રોકાણ થાય તો પાકતી મુદતે આશરે ₹5,91,634 મળી શકે છે. એટલે કે વ્યાજથી આશરે ₹91,634ની કમાણી થાય છે. વાસ્તવિક રકમ લાગુ વ્યાજદર અને હપ્તાની તારીખ પ્રમાણે અલગ હોઈ શકે છે.
આ તસવીર શેર કરો
4/7
પોસ્ટ ઓફિસની ટાઇમ ડિપોઝિટ સ્કીમમાં નિશ્ચિત સમયગાળા માટે એકસાથે પૈસા જમા કરાવી શકાય છે. તેમાં 1, 2, 3 અને 5 વર્ષના વિકલ્પો મળે છે. પાંચ વર્ષની ટાઇમ ડિપોઝિટ પર આપેલી વિગતો પ્રમાણે વાર્ષિક 7.5% વ્યાજદર ગણવામાં આવે તો ₹5 લાખનું રોકાણ પાંચ વર્ષ પછી વધીને આશરે ₹7,24,974 થઈ શકે છે.આ રીતે વ્યાજથી આશરે ₹2,24,974ની કમાણી થઈ શકે છે. પાંચ વર્ષની પોસ્ટ ઓફિસ ટાઇમ ડિપોઝિટમાં આવકવેરાના નિયમો હેઠળ અમુક શરતોને આધીન કરછૂટનો લાભ પણ મળી શકે છે. જોકે રોકાણ કરતાં પહેલાં હાલનો વ્યાજદર અને કરના નિયમો ચકાસવા જરૂરી છે.
આ તસવીર શેર કરો
ADVERTISEMENT
5/7
બેંકની ફિક્સ્ડ ડિપોઝિટ (FD)માં એકસાથે પૈસા જમા કરાવીને નિશ્ચિત સમયગાળા માટે વ્યાજ મેળવી શકાય છે. અલગ-અલગ બેંકોમાં FDના વ્યાજદર અલગ હોય છે. વરિષ્ઠ નાગરિકોને કેટલીક બેંકો વધારાનું વ્યાજ પણ આપે છે.જો વાર્ષિક 7% વ્યાજદરના આધારે ₹5 લાખની FD પાંચ વર્ષ માટે કરવામાં આવે તો આપેલી ગણતરી પ્રમાણે પાકતી મુદતે આશરે ₹7,07,389 મળી શકે છે. એટલે કે વ્યાજથી આશરે ₹2,07,389ની કમાણી થાય છે. વાસ્તવિક વળતર બેંકના વ્યાજદર અને વ્યાજની ગણતરીની પદ્ધતિ પર આધારિત રહેશે.
આ તસવીર શેર કરો
6/7
આપેલી ગણતરી પ્રમાણે પાંચ વર્ષની પોસ્ટ ઓફિસ ટાઇમ ડિપોઝિટમાં સૌથી વધુ વળતર જોવા મળે છે. જોકે પોસ્ટ ઓફિસ RDમાં દર મહિને હપ્તા ભરવાના હોય છે, જ્યારે FDમાં એકસાથે રકમ જમા કરાવી શકાય છે. તેથી બંનેની સરખામણી કરતી વખતે રોકાણની પદ્ધતિ પણ ધ્યાનમાં લેવી જોઈએ.શેરબજારની સરખામણીએ આ યોજનાઓમાં વળતરનો અંદાજ વધુ સ્પષ્ટ હોય છે. તેમ છતાં રોકાણ કરતાં પહેલાં હાલના વ્યાજદર, સમયગાળો, કર અને પૈસા ઉપાડવાના નિયમો તપાસવા જોઈએ. બેંકમાં તમે FD કરો છો તો બેંક બંધ થઈ જાય અથવા ડૂબી જાય તેવી સ્થિતિમાં નિયમો મુજબ તમારી કુલ જમા રકમ પર ₹5 લાખ સુધીનું વીમા કવચ મળે છે. આમાં બચત ખાતું, FD અને RD જેવી તમામ પાત્ર થાપણોનો સમાવેશ થાય છે.જ્યારે પોસ્ટ ઓફિસની FD અને RD જેવી યોજનાઓ કેન્દ્ર સરકારની નાની બચત યોજનાઓ છે. એટલે તેમાં સરકારના નિયમો મુજબ તમારા પૈસા જમા રહે છે અને તેના પર નક્કી કરેલા વ્યાજદર પ્રમાણે વળતર મળે છે.
આ તસવીર શેર કરો
ADVERTISEMENT
7/7
બિઝનેસને લગતો આ આર્ટિકલ ન્યૂઝ આધારિત છે જેમાં રિસ્કનું પ્રમાણ વધુ હોય શકે છે, કોઈ પણ જગ્યાએ રોકાણ કે બિઝનેસને લગતો વહીવટ કરતી વખતે એક વખત માર્કેટ નિષ્ણાંતની સલાહ લેવી જરૂરી છે, vtvgujarati.com કોઈ પણ મુશ્કેલી માટે બંધનકર્તા રહેશે નહીં જેની ખાસ નોંધ લેવી.
આ તસવીર શેર કરો
સંકળાયેલા મુદ્દાઓ


સબસ્ક્રાઇબ કરો
ટોપ સ્ટોરીઝ